

Logiciels de caisse : le retour de l'attestation de l'éditeur en 2026
Après un durcissement décidé fin 2024, la loi de finances pour 2026 fait marche arrière : l'attestation individuelle délivrée par l'éditeur redevient un mode de preuve valable de la conformité d'un logiciel ou d'un système de caisse. Voici ce qu'il faut retenir.
Qui est concerné ?
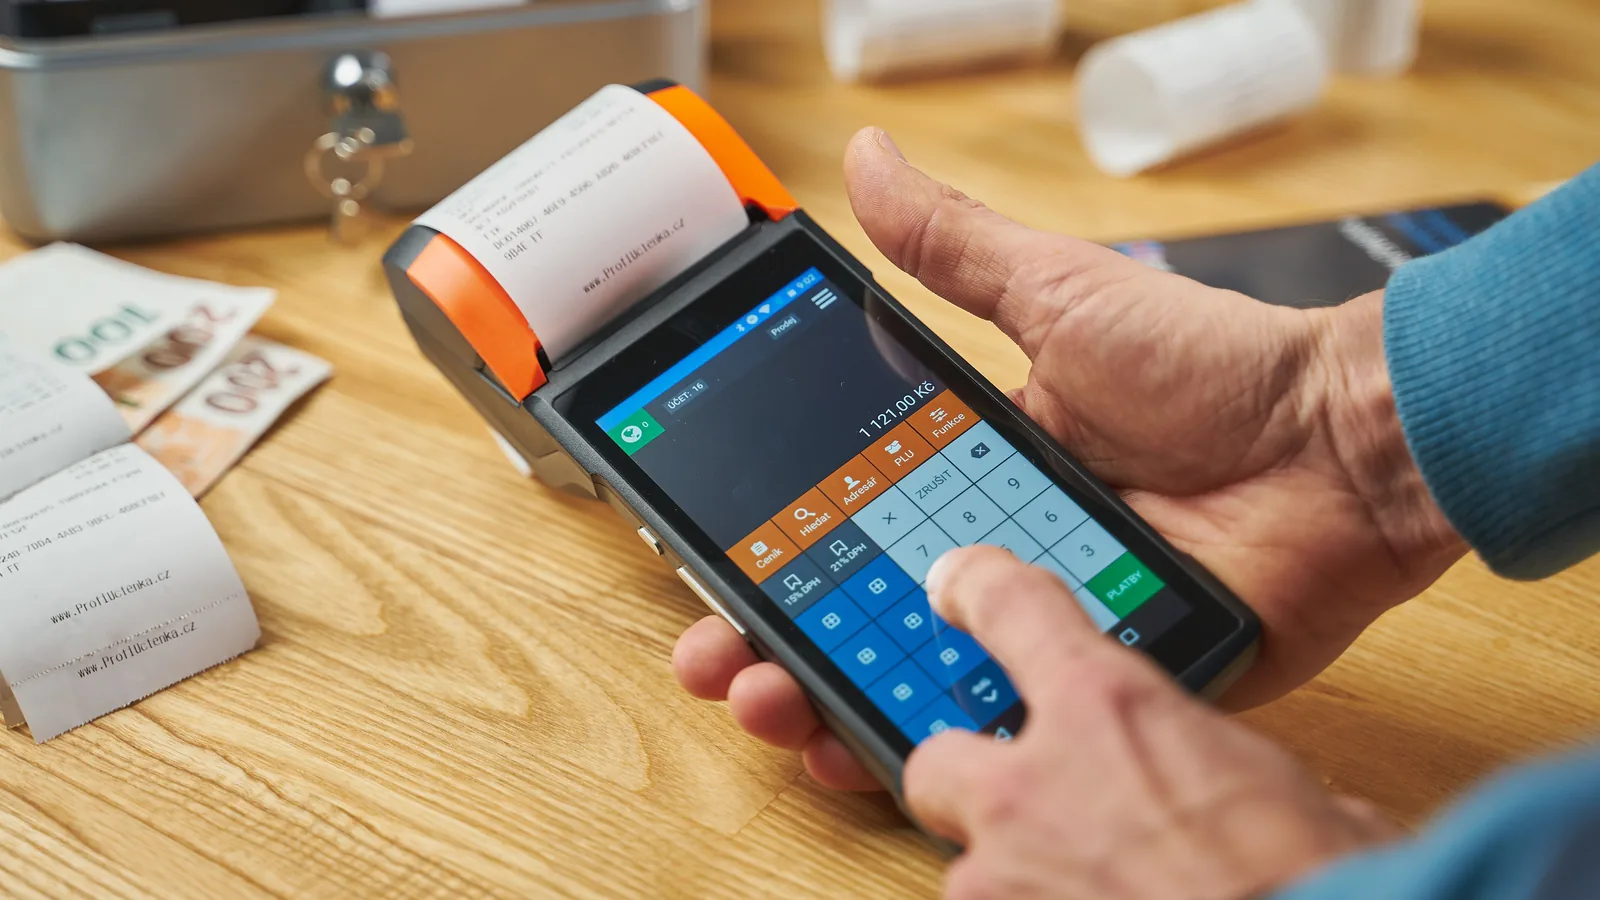
Les entreprises assujetties à la TVA qui réalisent des ventes ou des prestations auprès de particuliers et qui enregistrent leurs règlements au moyen d'un logiciel ou d'un système de caisse doivent utiliser un outil satisfaisant à des conditions d'inaltérabilité, de sécurisation, de conservation et d'archivage des données (article 286, I-3° bis du CGI).
Ne sont pas concernées les entreprises exonérées de TVA ou bénéficiant de la franchise en base, ni celles qui n'utilisent aucun système de caisse (facturation exclusive, par exemple).
Ce qui change en 2026
La loi de finances pour 2025 (art. 43) avait supprimé, à compter du 16 février 2025, la possibilité de justifier de la conformité par une simple attestation de l'éditeur, ne laissant subsister que le certificat délivré par un organisme accrédité (NF525 ou LNE). L'administration avait dû accorder des délais successifs aux éditeurs, jusqu'au 31 août 2026.
L'article 125 de la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) met fin à cette « course à la certification ». Depuis le 21 février 2026, vous avez à nouveau le choix entre deux modes de preuve :
- une attestation individuelle délivrée par l'éditeur du logiciel ;
- un certificat délivré par un organisme accrédité.
Modalités pratiques de l'attestation
- Une simple mention dans les conditions générales de vente du logiciel n'est pas suffisante.
- Le document fourni par l'éditeur doit être conforme au modèle publié par l'administration (BOFiP, BOI-LETTRE-000242) et viser le nom et la version du logiciel réellement utilisé.
- Il doit être complété de votre identité et de la date d'acquisition du logiciel.
- Il peut être conservé au format papier ou électronique.
Attention aux contrôles
L'administration fiscale peut intervenir de manière inopinée dans vos locaux pour vérifier la détention du justificatif. En cas de contrôle, vous disposez de 30 jours pour présenter l'attestation ou le certificat. À défaut, une amende de 7 500 € par logiciel ou système de caisse est applicable, et vous disposez alors de 60 jours pour vous mettre en conformité, faute de quoi l'amende peut être renouvelée (article 1770 duodecies du CGI).
Le regard du cabinet
Le point que nous vérifions systématiquement chez nos clients commerçants et restaurateurs : l'attestation détenue vise-t-elle bien la version du logiciel réellement installée ? Une attestation obtenue en 2019 pour une version depuis remplacée n'a plus de valeur. Après chaque mise à jour majeure, demandez un nouveau document à votre éditeur et archivez-le avec votre facture d'achat ou d'abonnement.
En conclusion
Le retour de l'attestation de l'éditeur simplifie les obligations, mais la vigilance reste de mise : vérifiez dès maintenant que vous détenez un justificatif valable pour chacun de vos logiciels de caisse et conservez-le dans un endroit facilement accessible.
Questions fréquentes
J'utilise un simple terminal de paiement bancaire : suis-je concerné ?
Non. L'obligation vise le système qui enregistre les ventes et produit tickets, clôtures et journal de caisse, pas le terminal de paiement bancaire. En revanche, une caisse enregistreuse ou un module de caisse intégré à un logiciel de gestion est concerné.
L'attestation peut-elle être au format électronique ?
Oui. L'attestation peut être conservée au format papier ou électronique, dès lors qu'elle est conforme au modèle officiel et qu'elle peut être présentée dans les 30 jours en cas de contrôle.
Un doute sur la conformité de votre logiciel de caisse ou sur le document à conserver ? Contactez le cabinet.
Sources
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, art. 125 (Légifrance)
- BOFiP, actualité du 25 mars 2026 – Rétablissement de l'attestation individuelle de l'éditeur : https://bofip.impots.gouv.fr/bofip/15035-PGP.html/ACTU-2026-00073
- Code général des impôts, art. 286 I-3° bis et art. 1770 duodecies